Thấu chi là gì? Tài khoản thấu chi có được rút tiền mặt?
Thấu chi là gì, có được rút tiền mặt không? Tìm hiểu cách sử dụng hạn mức, tính lãi và gói thấu chi VPBank cho doanh nghiệp qua Casso Capital.
Mục lục
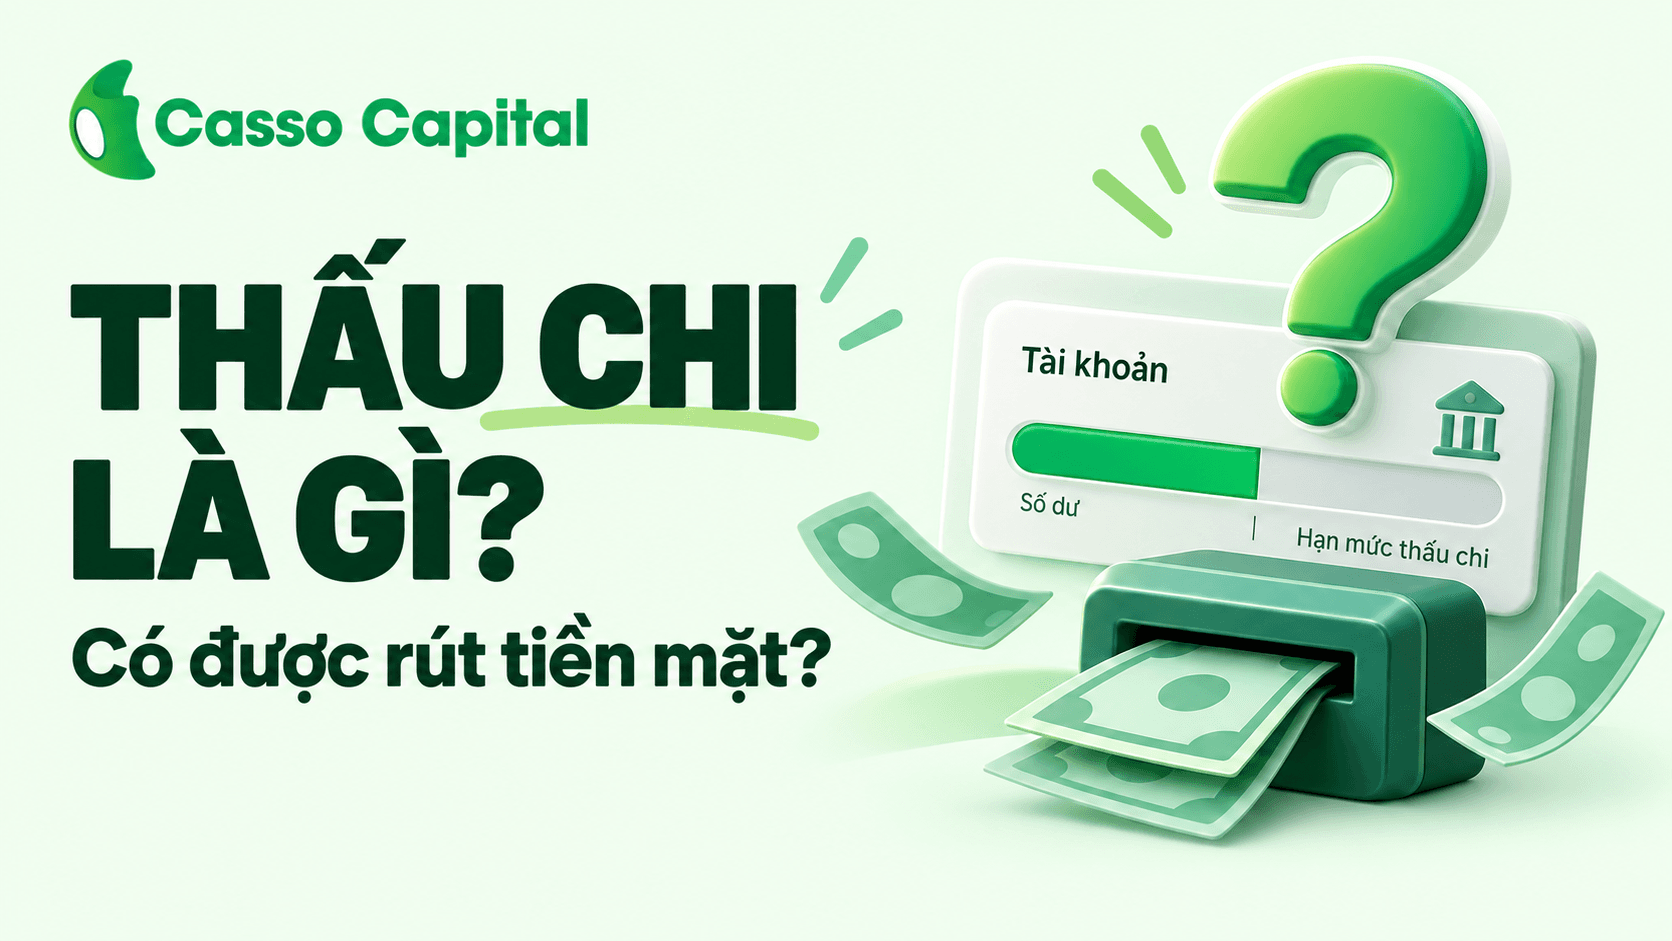
Thấu chi là hình thức ngân hàng cho phép khách hàng chi vượt số dư tài khoản thanh toán trong hạn mức được phê duyệt. Việc có được rút tiền mặt từ hạn mức này hay không phụ thuộc vào điều kiện của từng sản phẩm và thỏa thuận với ngân hàng.
Với doanh nghiệp, thấu chi có thể bổ sung vốn khi cần thanh toán tiền hàng hoặc chi phí vận hành trong lúc chờ khách hàng trả nợ. Để sử dụng hiệu quả, doanh nghiệp cần hiểu cách hoạt động của hạn mức, cách tính lãi và các điều kiện sử dụng vốn.
1. Thấu chi là gì? Hạn mức thấu chi hoạt động như thế nào?
Khi được cấp hạn mức thấu chi, khách hàng có thể thực hiện các giao dịch được ngân hàng cho phép ngay cả khi số dư tài khoản không đủ. Phần tiền chi vượt trở thành dư nợ phải hoàn trả.
Ví dụ, doanh nghiệp có 20 triệu đồng trong tài khoản và được cấp hạn mức thấu chi 100 triệu đồng. Khi thanh toán một giao dịch hợp lệ trị giá 50 triệu đồng, doanh nghiệp sử dụng 20 triệu đồng của mình và 30 triệu đồng từ hạn mức. Dư nợ thấu chi lúc này là 30 triệu đồng.
Cách hiểu này phù hợp với giải thích về cơ chế chi vượt số dư trong hướng dẫn vay thấu chi của VPBank.
Trong thời hạn và điều kiện được cấp, phần hạn mức đã hoàn trả có thể được sử dụng lại. Cơ chế này giúp doanh nghiệp linh hoạt hơn khi các khoản thu và chi không diễn ra cùng thời điểm.
Xét theo tài sản bảo đảm, có hai hình thức phổ biến:
- Thấu chi tín chấp: Không yêu cầu tài sản bảo đảm; ngân hàng thẩm định hồ sơ và khả năng trả nợ để quyết định hạn mức.
- Thấu chi có tài sản bảo đảm: Khoản cấp tín dụng được bảo đảm bằng tài sản đáp ứng điều kiện của ngân hàng.
2. Tài khoản thấu chi có được rút tiền mặt không?
Có sản phẩm cho phép rút tiền mặt từ hạn mức thấu chi, nhưng không thể áp dụng chung cho mọi tài khoản. Chẳng hạn, hợp đồng thấu chi được Saigonbank công bố có quy định việc sử dụng thấu chi để rút tiền mặt hoặc thanh toán hàng hóa, dịch vụ. Tham khảo hợp đồng của Saigonbank.
Cần phân biệt hai trường hợp:
- Rút tiền từ số dư khả dụng thuộc sở hữu của khách hàng: Thực hiện theo điều kiện giao dịch của tài khoản.
- Rút tiền làm phát sinh hoặc tăng dư nợ thấu chi: Phải đáp ứng điều kiện sử dụng hạn mức của sản phẩm.
Trước khi đăng ký, hãy làm rõ với ngân hàng:
- Hạn mức có được sử dụng để rút tiền mặt không?
- Nếu có, được rút tại quầy, ATM hay kênh nào khác?
- Hạn mức giao dịch, phí và lãi suất áp dụng là bao nhiêu?
- Có cần cung cấp chứng từ về mục đích sử dụng vốn không?
Với khoản vay phục vụ kinh doanh, doanh nghiệp cần sử dụng vốn đúng mục đích đã thỏa thuận. Riêng gói thấu chi VPBank trên Casso Capital, doanh nghiệp nên kiểm tra điều kiện giao dịch của gói vay trước khi đăng ký nếu có nhu cầu rút tiền mặt.
3. Lãi thấu chi được tính như thế nào?
Nguyên tắc cơ bản là lãi được tính trên dư nợ thực tế và thời gian sử dụng vốn, thay vì toàn bộ hạn mức được cấp. VPBank cũng nêu cơ chế này trong phần giới thiệu giải pháp vay cho doanh nghiệp nhỏ và vừa.
Có thể hình dung cách tính như sau:
Tiền lãi = Tổng tiền lãi của từng ngày, tính trên dư nợ thực tế và lãi suất ngày áp dụng.
Ví dụ minh họa, giả sử lãi suất là 1,5%/tháng, quy đổi theo 30 ngày/tháng và dư nợ không thay đổi:
Tình huống | Tiền lãi minh họa |
|---|---|
Được cấp hạn mức nhưng chưa sử dụng | 0 đồng |
Sử dụng 20 triệu đồng trong 15 ngày | 150.000 đồng |
Sử dụng 20 triệu đồng trong 30 ngày | 300.000 đồng |
Ví dụ chỉ nhằm giải thích cơ chế tính lãi, chưa bao gồm phí. Cách quy đổi lãi suất, xác định dư nợ và số ngày tính lãi thực tế áp dụng theo hợp đồng với ngân hàng.
Khi hoàn trả một phần gốc, dư nợ giảm và tiền lãi của thời gian tiếp theo được tính trên dư nợ còn lại. Tuy nhiên, không phát sinh lãi không đồng nghĩa với không có chi phí: một số sản phẩm có thể áp dụng phí duy trì hoặc phí khác.
4. Cần kiểm tra những gì trước khi sử dụng thấu chi?
Ngoài hạn mức và lãi suất, doanh nghiệp nên đọc kỹ các nội dung sau:
- Phí áp dụng: Phí duy trì hạn mức, phí tài khoản không hoạt động, phí giao dịch hoặc phí rút tiền mặt nếu có.
- Lịch trả lãi và gốc: Thời điểm thanh toán lãi, cơ chế thu nợ khi tiền về tài khoản và thời hạn hoàn trả gốc.
- Điều kiện sử dụng lại hạn mức: Thời hạn hiệu lực và các trường hợp hạn mức có thể bị điều chỉnh hoặc tạm dừng.
- Nghĩa vụ khi chậm trả: Lãi quá hạn, lãi chậm trả và cách xử lý theo hợp đồng.
Đặc biệt, ngày hết hạn hạn mức không phải nghĩa vụ thanh toán duy nhất cần theo dõi. Doanh nghiệp vẫn phải trả lãi và thực hiện các nghĩa vụ khác đúng lịch đã thỏa thuận.
5. Thấu chi phù hợp với nhu cầu nào của doanh nghiệp?
Thấu chi là một lựa chọn đáng cân nhắc khi doanh nghiệp thiếu vốn tạm thời nhưng có nguồn thu dự kiến để hoàn trả, chẳng hạn:
- Cần thanh toán nhà cung cấp trước khi thu được công nợ.
- Cần nhập hàng cho đợt bán cao điểm.
- Cần chi trả vận hành trong khoảng thời gian giữa các kỳ thu tiền.
Ví dụ, doanh nghiệp dự kiến thu công nợ sau 15 ngày nhưng phải thanh toán tiền hàng trong tuần này. Hạn mức thấu chi có thể giúp xử lý khoản chi trước mắt; khi tiền về, doanh nghiệp hoàn trả để giảm dư nợ và chi phí lãi.
Nếu cần vốn trong thời gian dài để đầu tư máy móc hoặc mở rộng cơ sở sản xuất, doanh nghiệp nên so sánh thêm các khoản vay có kỳ hạn phù hợp với thời gian thu hồi vốn.
6. Tiếp cận gói thấu chi tín chấp VPBank qua Casso Capital
Với doanh nghiệp cần bổ sung vốn lưu động, Casso Capital hỗ trợ tiếp cận gói vay thấu chi tín chấp VPBank và chuẩn bị hồ sơ từ dữ liệu kinh doanh.
Gói vay được giới thiệu trên Casso Capital có các đặc điểm:
- Hạn mức đến 500 triệu đồng, không cần tài sản bảo đảm.
- Lãi suất từ 1,5%/tháng, tính trên số tiền và thời gian thực tế sử dụng.
- Đăng ký trực tuyến, với sự hỗ trợ chuẩn bị hồ sơ của Casso Capital.
Doanh nghiệp có thể lựa chọn kết nối dữ liệu theo sự đồng ý của mình hoặc tự tải hồ sơ theo yêu cầu. Casso Capital hỗ trợ khâu chuẩn bị và kết nối; VPBank là đơn vị thẩm định, quyết định cấp tín dụng.
Xem gói vay trên Casso Capital →
Hạn mức, lãi suất, phí và điều kiện áp dụng tùy hồ sơ doanh nghiệp và chính sách của VPBank tại từng thời điểm.